Beaucoup de restaurateurs découvrent le prix de leur restaurant le jour où un acheteur le leur annonce. Trop tard : une cession se prépare 12 à 24 mois à l’avance. Cet article vous donne les méthodes de valorisation, les formalités obligatoires, la fiscalité de la plus-value et les erreurs qui font perdre de l’argent.
Hors fonds : les murs, s’ils vous appartiennent, relèvent d’une opération immobilière distincte.
Attention à la licence IV : elle n’est transmissible que si le débit n’a pas cessé d’exploiter depuis plus de cinq ans (Code de la santé publique, art. L3333-1). Un restaurant fermé depuis longtemps perd cette valeur.
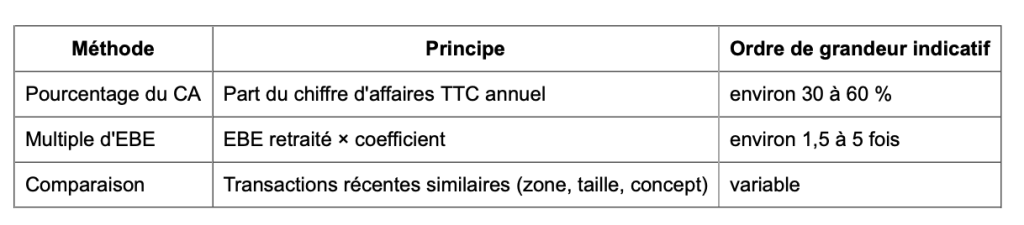
Combien vaut un restaurant ? Trois méthodes à croiser
Fourchettes indicatives issues d’un guide d’expertise comptable spécialisé HCR (Hayot Expertise, 2026) ; elles varient fortement selon l’emplacement, le bail et l’état des comptes.
Le piège de l’EBE : il doit être « retraité » de la rémunération du dirigeant. Si vous vous payez très peu, votre EBE paraît artificiellement élevé… et l’acheteur (ou son banquier) le corrigera. Un restaurant qui dépend d’un chef ou d’un emplacement fragile se valorise plus prudemment.
Les étapes de la cession
Préparer (12-24 mois avant) : fiabiliser les comptes, normaliser votre rémunération, vérifier la conformité (caisse, paie, TVA).
Choisir fonds ou titres (si vous êtes en société) : l’arbitrage fiscal se prépare tôt.
Valoriser et fixer un prix en croisant les trois méthodes.
Trouver l’acheteur et signer une promesse.
Informer les salariés (voir ci-dessous).
Signer l’acte de cession, l’enregistrer, publier (journal d’annonces légales et BODACC), séquestrer le prix pendant le délai d’opposition des créanciers.
Mutation de la licence (déclaration en mairie ou préfecture) : le repreneur doit détenir son permis d’exploitation.
Salariés, bail : ce que la loi impose
Contrats de travail : transférés automatiquement au repreneur (art. L1224-1 du Code du travail), avec ancienneté et droits acquis (CCN HCR).
Information des salariés : sans CSE, ils doivent être informés au plus tard un mois avant la vente. Oubli = amende civile plafonnée à 0,5 % du prix. Exceptions : vente au conjoint, à un ascendant ou descendant, ou procédure collective.
Bail commercial : le droit au bail se transmet selon les clauses (agrément du bailleur, garantie solidaire). Relisez-les avant de promettre quoi que ce soit.
Fiscalité de la plus-value : l'essentiel
Entreprise individuelle / société à l’IR : exonération possible selon l’art. 238 quindecies du CGI (totale jusqu’à 500 000 € de valeur transmise, partielle jusqu’à 1 M€, après 5 ans d’activité) ou l’art. 151 septies (pour un restaurant, totale jusqu’à 250 000 € de recettes, dégressive jusqu’à 350 000 €). Les deux ne se cumulent pas : choisissez le plus favorable.
Société à l’IS : cession du fonds (impôt sur la société puis fiscalité à la distribution) ou cession des titres (PFU à 31,4 %, abattement dirigeant partant en retraite possible).
Côté acquéreur : droits d’enregistrement de 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 €, 5 % au-delà.