Étape 1 – Dans les premières heures : documenter
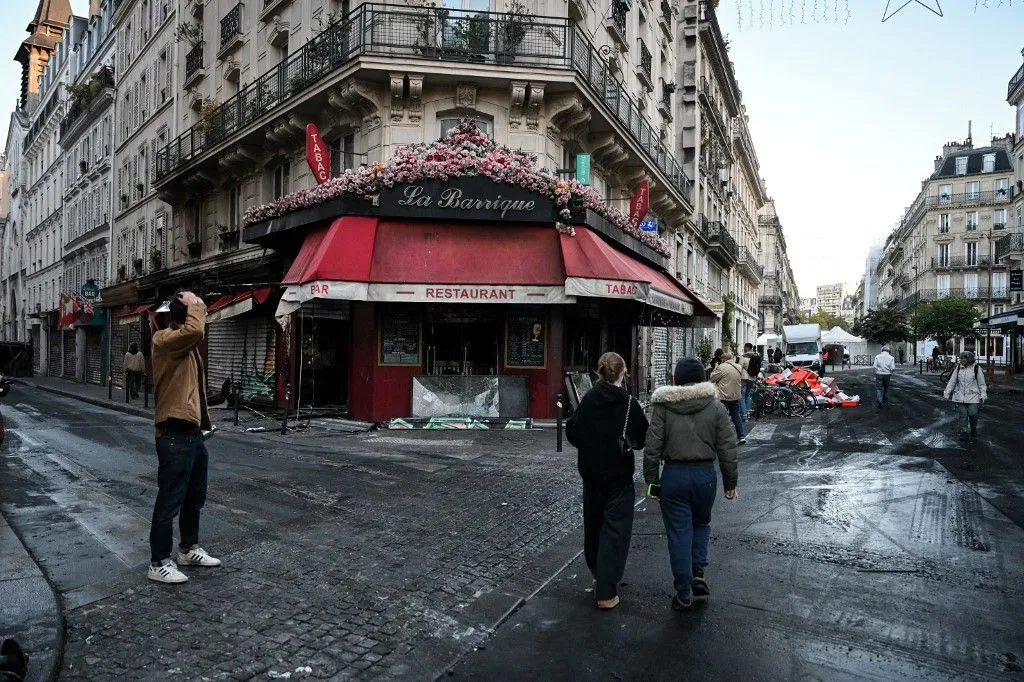
Photographiez et filmez les dégâts avant tout nettoyage, avec horodatage. Idéalement, faites établir un constat par un commissaire de justice. Extrayez tout de suite les enregistrements de vidéosurveillance. Déposez plainte en détaillant les dégâts un par un (nature, adresse, heure) et la liste des biens volés. Rassemblez les attestations de salariés, voisins ou passants, rédigées en faits.
Étape 2 — Déclarer à l’assureur (le plus rapide)
Le contrat ne peut pas fixer moins de 2 jours ouvrés pour un vol (après dépôt de plainte) ni moins de 5 jours ouvrés pour les autres sinistres (art. L113-2 du Code des assurances). Pour des faits du samedi 17 octobre, la limite de 2 jours ouvrés était mardi 20 octobre, et celle de 5 jours ouvrés tombe vendredi 23 octobre. Si vous êtes déjà hors délai, déclarez quand même immédiatement : selon le contrat, une déclaration tardive ne fait perdre vos droits que si l’assureur prouve qu’elle lui a causé un préjudice.
Envoyez une déclaration écrite avec un inventaire chiffré. Demandez un acompte dans la même lettre : c’est souvent la trésorerie qui est le vrai problème.
Vérifiez dans vos conditions particulières : la clause « émeutes et mouvements populaires », la franchise, les plafonds (vol, vandalisme, bris de glace) et la perte d’exploitation. Par défaut, l’assureur ne répond pas des émeutes « sauf convention contraire » (art. L121-8) ; la plupart des contrats professionnels prévoient pourtant une extension, et c’est à l’assureur de prouver que le sinistre relève d’une exclusion. Attention : un pillage est un vol, et certains contrats appliquent alors le plafond de la garantie vol, souvent plus bas que celui de la garantie émeutes.
Étape 3 — Demander à l’État ce que l’assurance ne paie pas
L’article L211-10 du Code de la sécurité intérieure rend l’État civilement responsable des dégâts résultant de crimes et délits commis par des attroupements ou rassemblements, à force ouverte ou par violence. Vous n’avez pas à identifier les auteurs ni à prouver une faute de la police. Ce recours couvre notamment la franchise, la vétusté et ce qui dépasse les plafonds.
Procédure : une demande préalable au préfet (le silence pendant deux mois vaut rejet), puis le tribunal administratif. La prescription est de quatre ans à compter du 1er janvier suivant les faits, soit jusqu’au 31 décembre 2030 pour le 17 octobre 2026. Plus vous écrivez tôt, plus tôt courent les intérêts.
Le piège : le vocabulaire de votre plainte
Le point décisif est la notion de groupe organisé. L’État peut refuser d’indemniser quand les dégâts sont l’œuvre d’un groupe constitué à seule fin de commettre des délits ; depuis l’arrêt Lib Industries (Conseil d’État, 28 février 2025), le critère est l’objet principal de l’action. Décrivez donc des faits : heure, rue, nombre de personnes, présence du cortège, banderoles, slogans. Évitez des formules telles que « bande de casseurs organisés » ou « pilleurs venus exprès », qui reprennent l’argument de la défense de l’État.
Perte d’exploitation : ce qu’il faut savoir
Elle n’existe que si vous l’avez souscrite, souvent avec une franchise en jours de fermeture, et elle s’indemnise en marge perdue, pas en chiffre d’affaires brut. Préparez vos chiffres des mêmes périodes des années précédentes et comparez avec la tendance d’avant les faits. Une fermeture subie à cause d’une tentative d’intrusion peut être indemnisée même sans dégât, à condition de faire constater la tentative sur le moment (vidéo, témoins, appel à la police).
Ce que ne couvre pas (encore) la loi
La loi n° 2026-103 du 19 février 2026 crée une garantie émeutes obligatoire, mais elle n’est pas en vigueur : elle attend une décision de la Commission européenne puis un décret. Elle ne s’applique donc pas aux dégâts du 17 octobre. À la différence de 2023, aucune mesure spécifique d’aide aux commerces n’avait été annoncée au soir du 17 octobre (le gouvernement a seulement appelé les assureurs à accélérer les indemnisations) ; surveillez les annonces de votre préfecture et de votre syndicat professionnel.
Conclusion
Trois réflexes : documenter avant de nettoyer, déclarer à l’assureur aujourd’hui, et écrire à la préfecture pour le reste en soignant le vocabulaire. Une fois le sinistre traité, c’est aussi le moment de relire votre contrat : plafonds, perte d’exploitation, franchise. Un exploitant qui rouvre après un pillage doit en plus reconstruire sa trésorerie, et c’est là qu’un regard extérieur sur les coûts et la rentabilité aide. Pour vous accompagner, appuyez-vous sur les conseils avisés d’un avocat ou expert du sujet pour l’hôtellerie-restauration que vous pourrez trouver sur Sensei.